11월 말에 해외 일정을 잡으면서 제일 먼저 한 일이 항공권 검색이 아니라 카드 앱을 여는 거였어요. 작년 겨울에 폭설로 출발이 네 시간 넘게 밀렸는데, 그때 공항에서 산 샌드위치랑 커피, 집에 오는 택시비를 전부 제 돈으로 냈거든요. 나중에 카드에 딸린 여행자보험으로 청구할 수 있었다는 걸 알았지만 영수증을 다 버린 뒤라 아무것도 못 받았습니다.
그래서 이번 겨울 여행은 준비 순서를 바꿨습니다. 항공권을 결제하기 전에 내 카드에 어떤 보험이 붙어 있고, 어떤 경우에 돈이 나오는지부터 확인했어요. 카드 보험은 공짜라서 든든하지만, 막상 사고가 나면 "이건 안 됩니다"는 말을 듣기 쉬운 구조라서 그 경계를 알아두는 게 중요합니다.
카드 여행자보험은 자동으로 붙지만 조건이 붙는다
플래티넘급 카드에는 해외여행자보험이 무료로 딸려 있습니다. 보험료를 따로 내지 않고 가입 절차도 없이 자동으로 들어가요. 대신 조건이 있습니다. 국제선 왕복 항공요금을 그 카드로 전액 결제해야 하고, 마일리지로 끊은 항공권은 대상이 아닙니다. 패키지 상품이면 전체 여행 비용의 절반 이상을 그 카드로 결제해야 하고요.
한도는 카드사와 등급마다 다르지만 큰 틀은 비슷합니다. 제 카드 기준으로 해외여행 중 상해 의료비 500만 원, 질병 의료비 500만 원, 배상책임 100만 원, 여행불편 보상 50만 원 정도였어요. BC카드 플래티넘 계열은 상해 의료비 500만 원, 휴대품 손해 100만 원에 품목당 20만 원 한도, 여행불편 보상 100만 원을 안내하고 있습니다. 보장 기간은 출국일부터 90일까지이고 귀국하면 끝납니다.
주의할 점은 이게 단체보험이라 내 앞으로 보험증권이 오지 않는다는 겁니다. 가입 확인서도 없어요. 그래서 사고가 나면 카드사 고객센터에 먼저 전화해 증권번호와 제휴 보험사를 확인해야 합니다. BC카드와 하나카드는 DB손해보험(1899-4040), 현대카드는 현대해상으로 접수되는 식으로 카드사마다 담당이 다릅니다.

겨울 여행에서 돈이 새는 곳은 지연과 파손
겨울에는 눈과 바람 때문에 출발이 밀리는 일이 흔합니다. 카드 보험의 여행불편 보상은 항공기가 결항되거나 4시간 이상 지연됐을 때 기다리는 동안 쓴 식사, 간식, 전화, 숙박비와 숙박시설까지의 교통비를 보상합니다. 위탁수하물이 6시간 넘게 도착하지 않으면 도착 후 120시간 안에 산 생필품과 의류 값도 해당되고요.
여기서 많이 걸리는 게 직접 쓴 돈만 된다는 점입니다. 미리 예약한 호텔을 못 가서 날린 돈, 취소 수수료, 예약한 투어비는 보상 대상이 아니에요. 금융감독원도 항공기 지연으로 일정을 바꾸면서 생긴 간접손해는 보상하지 않는다고 안내합니다. 실손형은 영수증이 없으면 한 푼도 못 받고, 지수형은 2시간 4만 원, 4시간 6만 원처럼 시간 요건만 채우면 정액이 나오는 대신 보험료가 더 비쌉니다.

휴대폰 파손, 카드 보험으로 얼마나 돌아오나
여행 가서 제일 자주 망가지는 게 휴대폰입니다. 카드 보험의 휴대품 손해는 파손과 도난, 강탈은 보상하지만 분실은 안 됩니다. 가방에 넣어두고 깜빡한 건 분실이고, 소매치기를 당한 건 도난이에요. 도난은 현지 경찰서 신고서가 있어야 인정됩니다.
한도도 생각보다 작습니다. 품목당 20만 원에 자기부담금 1만 원이 붙는 상품이 많아요. 게다가 수리비 전액이 아니라 감가상각을 뺀 금액으로 계산합니다. 금감원에 소개된 사례에서는 휴대폰 수리비 19만 원을 청구했는데 10만 원만 지급됐습니다. 오래 쓴 기기일수록 돌려받는 돈이 줄어듭니다. 여권, 현금, 안경, 콘택트렌즈는 아예 보상 대상에서 빠지고요.
청구할 때 필요한 건 파손 부위 사진, 수리비 견적서와 결제 영수증, 구입 영수증, 휴대폰이면 통신사 가입증명원입니다. 수리를 마치고 나면 파손 상태를 증명할 방법이 없으니 수리 전에 사진부터 남기세요.
청구는 사고 당일 공항에서 절반이 끝난다
보험금은 사고를 안 순간부터 서류 싸움입니다. 지연이면 항공사 카운터에서 지연확인서를 받고, 탑승권과 함께 기다리며 쓴 영수증을 모아야 합니다. 영수증에 상호와 날짜, 시간이 보여야 해요. 진료를 받았다면 현지 진단서와 처방전, 영수증이 필요하고요. 이 서류들을 귀국한 뒤에 만들려고 하면 거의 불가능합니다.
청구 기한도 넉넉하지 않습니다. 보험금 청구권 소멸시효는 3년이지만, 항공기와 수하물 지연 건은 30일 안에 접수하도록 정해둔 상품도 있습니다. 카드사 쪽도 사고 발생 후 30일 이내에 통보하라고 안내하는 곳이 있어요. 여행에서 돌아온 지 한 달 뒤에 떠오르는 걸로는 늦을 수 있습니다.
보험이 겹치면 치료비는 비례분담으로 나눠 받습니다. 실비보험과 여행자보험에 같이 청구해도 두 배로 받는 게 아니에요. 실비 쪽 서류는 실비 보험청구 서류 가이드에 정리해뒀으니 함께 보시면 좋습니다.
카드 보험으로 부족한 경우
스키나 스노보드처럼 위험도가 높은 활동, 렌터카 운전, 2주가 넘는 장기 체류, 카메라 같은 고가 장비는 카드 보험으로 부족합니다. 이런 여행이라면 하루 몇 천 원짜리 여행자보험을 따로 드는 게 낫습니다. 생명보험협회와 손해보험협회가 함께 운영하는 보험다모아에서 조건별로 비교할 수 있어요.
국내여행은 보장이 더 좁습니다. 카드사 보험은 국내선 항공이나 기차, 여객선에 탄 상태에서 다친 상해만 보장하는 경우가 많아서 렌터카 사고나 숙소에서 다친 건 해당되지 않습니다. 제주나 강원도로 차를 몰고 다니는 여행이라면 국내여행보험을 따로 확인해보세요.
출발 전에 제가 챙긴 것들
항공권은 보험 대상 카드로 전액 결제했습니다. 마일리지를 일부만 섞어도 보장이 깨질 수 있어서 이번에는 포인트를 아예 쓰지 않았어요. 저렴하게 끊는 요령은 저렴한 항공권 예약 꿀팁에 정리해둔 것처럼 결제 카드까지 같이 봐야 합니다.
여권 사진면과 수하물, 노트북과 휴대폰 시리얼은 출발 전에 휴대폰으로 찍어뒀습니다. 분실이나 도난 신고를 할 때 물건과 구입 시기를 증명하는 자료가 됩니다.
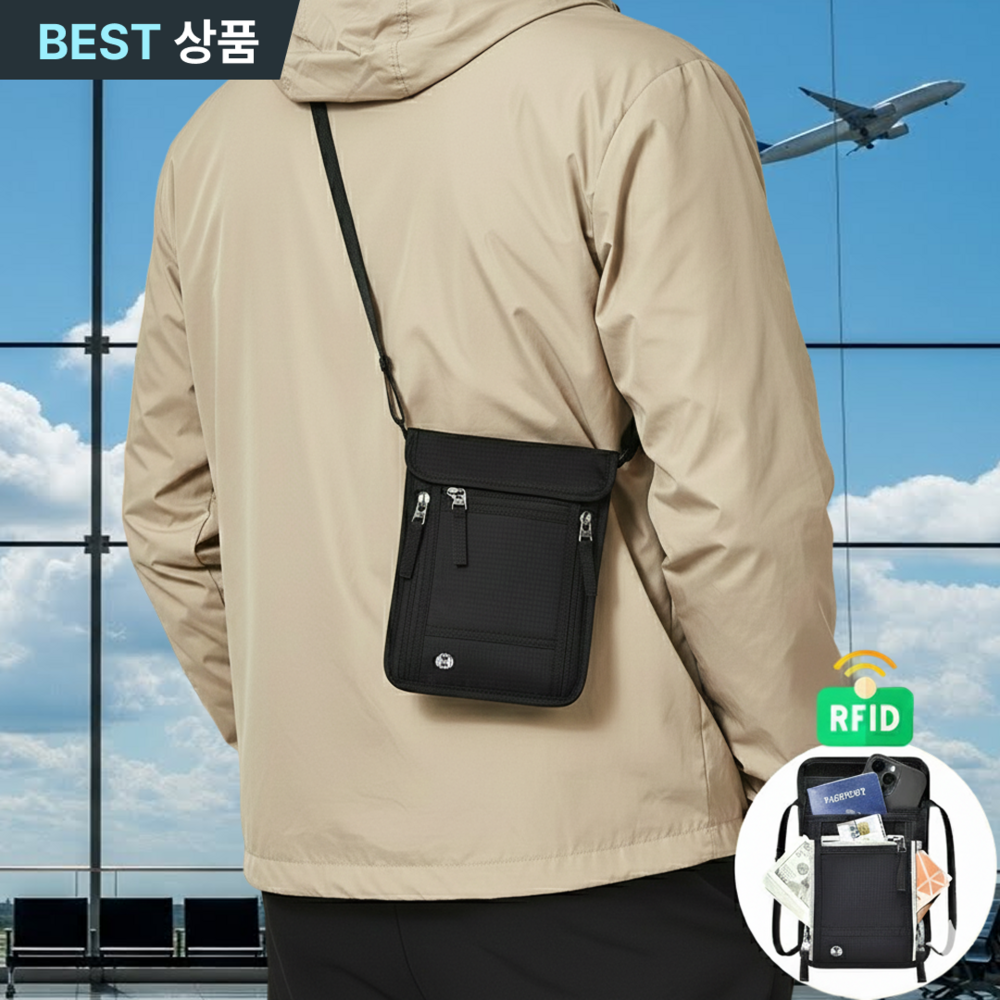
여권은 보험에서 제외되는 품목이라 잃어버리지 않는 쪽으로 준비했어요. 크로스백형 여권지갑을 하나 샀는데 RFID 차단이 되고 포켓이 나뉘어 있어서 여권과 카드, 현금을 따로 넣을 수 있었습니다. 스토렐라 RFID 차단 여권가방은 34,500원이 16,500원으로 내려와 있었는데, 여권을 몸 앞쪽에 두는 게 가장 확실한 대비더라고요.
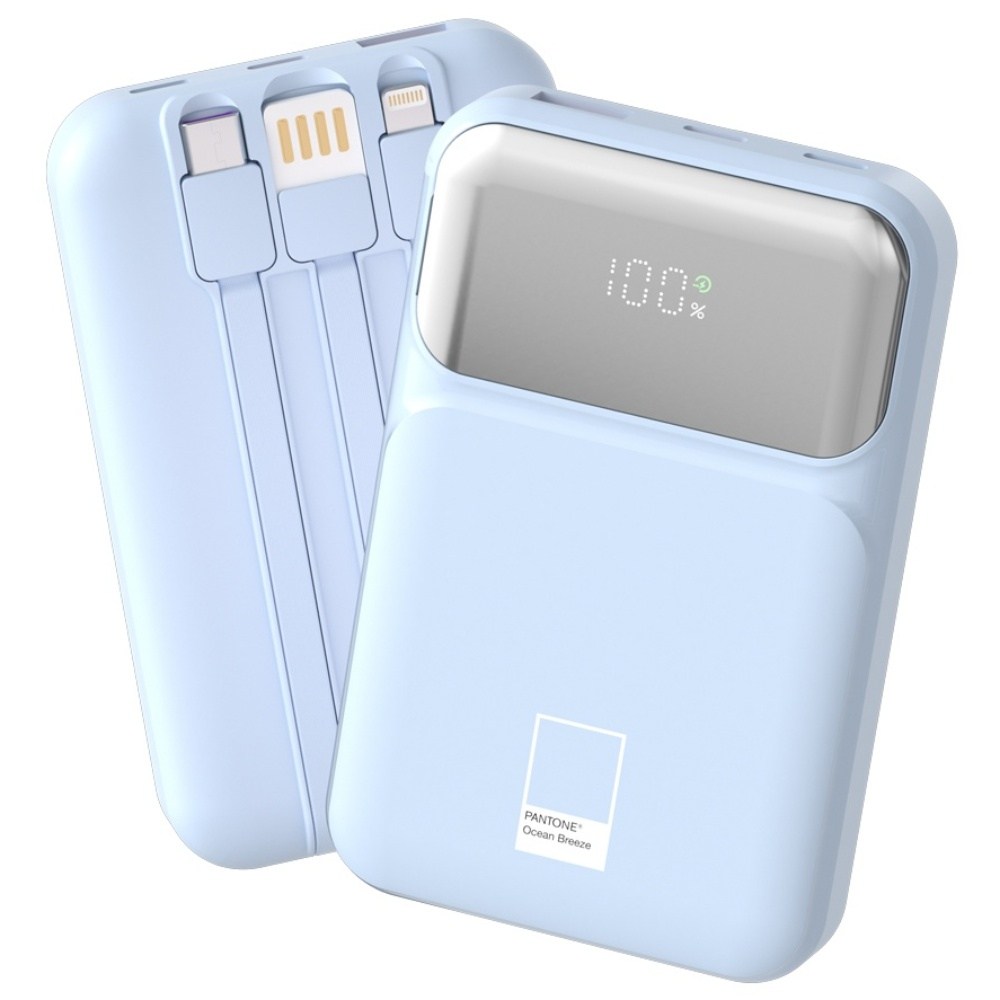
보조배터리도 새로 챙겼습니다. 지연으로 공항에서 반나절을 보내면 휴대폰 배터리가 먼저 떨어지고, 충전기를 빌리려고 줄을 서는 것도 일이거든요. 케이블이 일체형으로 달린 10,000mAh짜리로 골랐어요. 팬톤 PD 22.5W 케이블 일체형 보조배터리는 24,900원에서 18,900원이고, 주머니에 들어가는 크기라 들고 다니기 편합니다. 보조배터리는 위탁수하물로 부칠 수 없고 기내 반입만 되니 가방 위쪽에 넣어두세요.
정리하면 이렇습니다. 카드 보험은 항공권을 그 카드로 결제했을 때만 켜지고, 의료비와 지연 비용은 되지만 분실과 간접손해는 안 됩니다. 겨울 여행을 떠나기 전에 카드 앱에서 보장 한도와 제휴 보험사 번호만 확인해두면, 막상 일이 생겼을 때 허둥대지 않습니다.
이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
사진 출처: 공항 출발 안내판 — TactualGalaxy, CC BY-SA 4.0 / 파손된 스마트폰 — Sygmoral, CC BY-SA 4.0 (Wikimedia Commons) / 상품 이미지 — 쿠팡
댓글